L'enseignant particulier libéral peut exercer sous différents statuts (auto-entrepreneur, entreprise individuelle, portage salarial) et selon différents dispositifs (services à la personne, déclaration classique). Le choix du statut et du dispositif a des conséquences directes sur la façon de facturer et sur les avantages que l'enseignant peut proposer aux familles.
Les mentions obligatoires sur chaque note d'honoraires
Que vous facturiez cours par cours ou en fin de mois, chaque note d'honoraires doit comporter les mentions légales suivantes :
Vos coordonnées professionnelles : nom, prénom, adresse professionnelle, numéro SIRET. Si vous êtes déclaré en services à la personne, vous pouvez mentionner ce statut sur vos documents — certaines familles apprécient la confirmation que la prestation ouvre droit au crédit d'impôt.
La date ou les dates des cours : pour une facture mensuelle groupée, listez les dates et durées de chaque cours réalisé dans le mois. Cette liste sert de justificatif pour les familles qui demandent un remboursement à leur mutuelle ou à leur employeur (CESU préfinancé).
La description des cours : matière, niveau, et durée de chaque séance. "Cours de mathématiques — Terminale générale — 3 séances de 1h30 (dates : 4, 11, 18 mai 2026)" est une description conforme.
Le montant total et la mention TVA : "TVA non applicable, article 261-4-4° b du CGI" pour des cours que vous dispensez personnellement.
La numérotation chronologique continue : une séquence sans interruption sur l'année civile, couvrant tous vos documents.
La facturation mensuelle groupée : une seule note par élève et par mois
La facturation mensuelle groupée consiste à émettre une seule note d'honoraires par élève et par mois, récapitulant l'ensemble des cours réalisés dans le mois. C'est l'approche adoptée par la majorité des enseignants particuliers établis — elle réduit le nombre de documents, simplifie la comptabilité et est plus pratique pour les familles.
La note mensuelle doit détailler chaque cours : date, durée, matière, tarif unitaire et total. Cette transparence dans le récapitulatif renforce la confiance des familles et évite toute contestation sur le nombre de cours réalisés.
La date d'émission de la note mensuelle peut varier : en fin du mois courant (pour règlement dans les premiers jours du mois suivant) ou en début du mois suivant. L'important est d'être cohérent d'un mois à l'autre pour chaque famille.
TVA en cours particuliers : une exonération propre à l'enseignant indépendant
C'est un point souvent présenté à l'envers : l'exonération de TVA sur l'enseignement ne vise pas seulement les établissements homologués. L'article 261-4-4° b du Code général des impôts exonère les cours et leçons — scolaires, universitaires, professionnels, artistiques ou sportifs — dispensés personnellement par des personnes physiques rémunérées directement par leurs élèves. Autrement dit, l'exonération vise précisément l'enseignant indépendant, et s'applique sans formalité.
Elle ne dépend pas du chiffre d'affaires : franchir 37 500 € ne vous rend pas redevable de la TVA. Ce seuil est celui de la franchise en base (article 293 B), un régime différent qui concerne les activités restant dans le champ de la TVA.
Deux conditions doivent toutefois rester réunies. Le cours doit être donné par vous : dès lors que vous vous faites assister de personnes que vous employez, la prestation n'est plus considérée comme dispensée personnellement. Et vous devez être payé directement par l'élève ou sa famille : si c'est une plateforme, une école ou un organisme qui vous rémunère, l'exonération ne joue pas et votre activité relève alors de la franchise en base, puis de la TVA au-delà du seuil.
Les CESU et les services à la personne
Les cours particuliers à domicile sont éligibles au dispositif des services à la personne. Ce dispositif offre deux avantages importants pour les familles :
Le crédit d'impôt de 50 % : les dépenses de services à la personne (dont les cours particuliers à domicile) ouvrent droit à un crédit d'impôt de 50 % dans la limite de 6 000 € de dépenses annuelles. Concrètement, une famille qui paye 2 400 € de cours dans l'année récupère 1 200 € via le crédit d'impôt.
Les CESU préfinancés : certains employeurs proposent des CESU préfinancés (co-financement employeur/salarié) utilisables pour les services à la personne, dont les cours particuliers. Ces CESU permettent aux familles de payer une partie des cours avec des fonds abondés par l'employeur.
Pour accepter les CESU, l'enseignant doit être déclaré auprès de la DREETS (Direction Régionale de l'Économie, de l'Emploi, du Travail et des Solidarités) comme prestataire de services à la personne. La déclaration est gratuite et se fait en ligne via le portail Nova. Les CESU encaissés sont déposés auprès du CNCESU (Centre National du Chèque-Emploi Service Universel).
La facturation des petits groupes : une note par participant
Un cours en petit groupe (2 à 4 élèves) génère une note d'honoraires par élève, correspondant à la part individuelle de chaque participant — pas une seule facture globale à diviser. Cette facturation individuelle est indispensable pour que chaque famille puisse bénéficier du crédit d'impôt ou utiliser ses CESU pour sa propre part.
Pour un cours de 1h30 avec 3 élèves à 15 €/heure :
— Note élève A : 22,50 € — "Cours de mathématiques en groupe — [date] — 1h30"
— Note élève B : 22,50 € — même description
— Note élève C : 22,50 € — même description
Chaque famille dispose de son propre justificatif pour les démarches fiscales ou les remboursements.
Gérez vos notes d'honoraires et votre facturation mensuelle avec Practly
Facturation mensuelle groupée automatique, notes individuelles pour les petits groupes, conformité CESU, numérotation chronologique. 21 jours d'essai gratuit, sans engagement.
Essayer Practly gratuitement → 21 jours gratuits · sans carte bancaire · sans engagement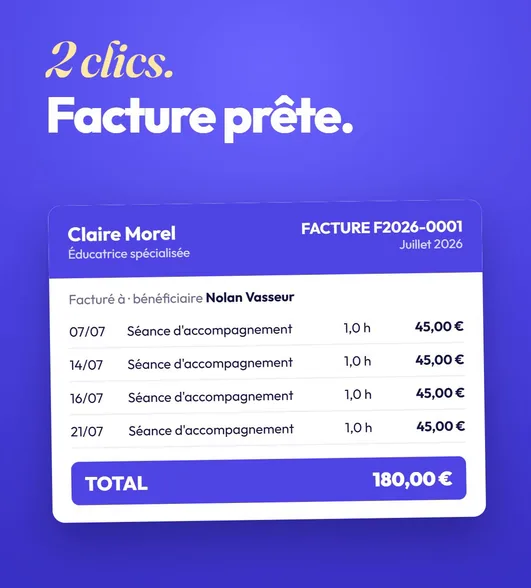
Questions fréquentes
Quelles mentions obligatoires sur une facture de cours particuliers ?
Nom, prénom, adresse, SIRET. Dates et durées de chaque cours facturé. Description (matière, niveau). Montant total. Mention TVA ("TVA non applicable, article 261-4-4° b du CGI" pour des cours dispensés personnellement). Numéro chronologique continu. Pour les services à la personne, mention du statut si vous êtes déclaré.
Un enseignant particulier doit-il facturer la TVA ?
Non. L'article 261-4-4° b du CGI exonère les cours dispensés personnellement par une personne physique payée directement par ses élèves — la situation de l'enseignant indépendant. L'exonération joue sans condition de chiffre d'affaires : franchir 37 500 € ne change rien. Elle tombe en revanche si vous employez des salariés pour donner les cours, ou si vous êtes rémunéré par une plateforme ou un organisme.
Comment accepter les CESU en cours particuliers ?
Déclaration gratuite en services à la personne (portail Nova, DREETS). Les CESU encaissés sont déposés au CNCESU. Les familles bénéficient du crédit d'impôt 50 % et peuvent utiliser les CESU préfinancés de leur employeur. C'est un argument de vente fort — mentionnez-le dans votre communication.
Comment facturer un cours en petit groupe ?
Une note d'honoraires par élève (pas une facture globale). 3 élèves × 15 €/h × 1h30 = 3 notes de 22,50 €. Chaque famille a son propre justificatif pour le crédit d'impôt ou les CESU. Description identique sur chaque note : "Cours [matière] en groupe — [date] — 1h30".
La facturation mensuelle groupée est-elle légalement valide ?
Oui — une seule facture par mois par élève, détaillant toutes les séances du mois (dates, durées, matière, tarif unitaire, total). Légalement valide et préférable à la facturation cours par cours. Réduit le nombre de documents et simplifie la comptabilité pour l'enseignant et pour les familles.